
Kurt Vandenberghe, Generaldirektor für Klimaschutz bei der Europäischen Kommission, fasste die neue Lehrmeinung diesen Monat in einem einzigen Satz zusammen. In einem Beitrag nach einem Gespräch am Runden Tisch mit europäischen Versicherern über die Schließung der „Klimaschutzlücke“ erklärte er, dass „das bisherige Versicherungsgeschäft nicht nachhaltig sein wird“. Klimapolitik, so argumentierte er, sei mittlerweile faktisch auch Versicherungspolitik: Jedes Risiko, dessen Deckung Versicherer ablehnen, werde uninvestierbar. Laut Vandenberghe droht eine sich vergrößernde Schutzlücke ein bevorstehendes Problem für die Finanzstabilität der gesamten Europäischen Union.
Im April griff die „Financial Times“ den gleichen Gedanken auf und berichtete, dass die EU-Aufsichtsbehörden für Versicherungen, Altersvorsorge und Finanzwesen einen von Brüssel unterstützten Fonds in Höhe von 10 bis 65 Milliarden Euro für Natur- und Klimakatastrophen fordern, „um die Versicherungslücke der Union bei Überschwemmungen, Waldbränden, Hitzewellen und Stürmen zu schließen“. Die Zahlen hinter diesem Vorschlag sind erschreckend: Von den 11 Milliarden Euro Schaden durch die Überschwemmungen in Valencia im Jahr 2024 waren nur 4,5 Milliarden Euro versichert; von den 51 Milliarden Euro Schaden durch die Überschwemmungen im Ahrtal im Jahr 2021 waren nur 13 Milliarden Euro abgedeckt. Naturkatastrophen, so die Regulierungsbehörden, verursachten zwischen 1981 und 2024 in der gesamten EU Schäden in Höhe von mehr als 900 Milliarden Euro – „nur ein Bruchteil“ davon war versichert.
Brüssel hat beschlossen, dass Europas Stürme und Unwetter eine neue Bürokratie erfordern. Der Bericht der „Financial Times“ stützte sich auf ein gemeinsames Diskussionspapier, das am gleichen Tag von der Europäischen Aufsichtsbehörde für das Versicherungswesen und die betriebliche Altersversorgung veröffentlicht worden war. Darin wurde ein kontinentweiter Versicherungspool für Naturkatastrophen vorgeschlagen, der durch eine Kreditfazilität bis 65 Milliarden Euro abgesichert sein soll und der Europas „Versicherungsschutzlücke“ angeblich von rund 75 % auf etwa 10 % verringern würde. Der Pool würde durch risikobasierte Prämien finanziert, die letztlich durch die Bonität der EU selbst abgesichert wären.
Spanien ließ nicht lange auf sich warten, um den Einsatz zu erhöhen. In einem Schreiben an Klimakommissar Wopke Hoekstra vom 2. September 2026 schlug das Ministerium für ökologischen Wandel in Madrid einen dauerhaften Europäischen Klimaanpassungsfonds vor, der durch eine Steuer auf die Gewinne von Öl- und Gasunternehmen, gemeinsame EU-Schuldtitel und ein öffentlich-privates Rückversicherungssystem zur Ausgabe von „Klimarisikoanleihen“ finanziert werden soll. Madrids eigene Bilanz: 822 Milliarden Euro an Wetter- und Klimaschäden in der gesamten EU seit 1980, wobei sich etwa ein Viertel davon allein auf die vier Jahre von 2021 bis 2024 konzentriert.
Beiden Vorschlägen liegt die gleiche unausgesprochene Prämisse zugrunde, nämlich dass herkömmliche Wetterversicherungen versagt haben und dass nur ein neues, von Brüssel garantiertes Instrument mit dem Wort „Klima“ im Namen Europa versicherbar halten kann. Diese Prämisse ist ein Kategorienfehler. Er wurde bereits zuvor begangen – von Zentralbankiers, die auf „Klima-Stresstests“ zurückgriffen, von ESG-Fondsmanagern, die Übergangsrisiken einpreisten, die nie eintraten, und nun von Versicherungsaufsichtsbehörden. Jedes Mal beobachten wir die gleiche Vermischung von routinemäßigen, bewertbaren Risiken mit künstlich herbeigeführten systemischen Krisen. Jedes Mal das gleiche Rezept: mehr Brüssel, weniger Markt.
Die EU fängt nicht bei Null an. Der bestehende EU-Solidaritätsfonds hat seit seiner Gründung im Jahr 2002 bei 130 Katastrophen insgesamt 8,6 Milliarden Euro ausgezahlt – ein bescheidenes, weitgehend unumstrittenes Verfahren für das wirklich katastrophale Tail-Risiko. Was nun vorgeschlagen wird, ist etwas kategorisch Größeres: ein ständiger, von der EU garantierter Versicherungspool für gewöhnliche jährliche Wetterschäden, die private und nationale Märkte bereits routinemäßig einpreisen und bezahlen, umbenannt als unvermeidbare Reaktion auf den Klimawandel, anstatt als das, was er tatsächlich ist – ein in versicherungsmathematischer Sprache verpacktes Transfersystem.
Ein Kategorie-Fehler
Was Haushalte und Unternehmen zu bewältigen haben und was Versicherer seit Jahrhunderten in ihren Prämien einkalkulieren, ist das Wetterrisiko – die Wahrscheinlichkeit, dass eine bestimmte Überschwemmung, ein bestimmter Sturm, ein bestimmter Brand oder ein bestimmter Frost eine bestimmte Anlage an einem bestimmten Ort in einem bestimmten Jahr beschädigt. „Klima“ ist schlicht die Wahrscheinlichkeitsverteilung, die das Wetter beschreibt: die Durchschnittswerte, die Extremwerte und wie langsam sich diese Extremwerte über Jahrzehnte hinweg verschieben könnten. Wie der Ökonom John Cochrane von der Stanford University seit mehr als einem Jahrzehnt argumentiert, stellt eine sich langsam entwickelnde Verteilung, die jedes Jahr beobachtet, modelliert und neu bewertet werden kann, keine systemische finanzielle Überraschung dar. Es ist das ganz normale Geschäft der Versicherungsbranche.
Cochrane brachte diese Unterscheidung in seiner Stellungnahme vor dem Bankenausschuss des US-Senats im Jahr 2021 am deutlichsten zum Ausdruck: „Der Klimawandel ist eine wichtige Herausforderung. Aber der Klimawandel stellt kein messbares Risiko für das Finanzsystem dar … ‚Risiko‘ bedeutet unvorhergesehene Ereignisse. Wir wissen genau, wohin sich das Klima jenseits des Horizonts entwickelt, den die Finanzregulierung berücksichtigen kann.“ Sein Argument bezüglich der Zeithorizonte ist von Bedeutung. Probleme im Jahr 2100, sollten sie eintreten, werden auf Investitionen zurückzuführen sein, die im Jahr 2095 getätigt wurden; Aufsichtsbehörden können nicht sinnvoll 80 Jahre in die Zukunft blicken, und eine Entwicklung im Jahrhundertmaßstab als eine Bedrohung für die nächsten fünf Jahre zu behandeln, ist, wie er es ausdrückt, eine Antwort auf der Suche nach einer Frage – ein bequemer Vorwand für politische Maßnahmen, die andernfalls gewöhnliche demokratische oder Kosten-Nutzen-Prüfungen nicht bestehen würden.
All dies erfordert nicht, so zu tun, als sei das Wetter unveränderlich. El-Niño-Zyklen, die Atlantische Multidekadische Oszillation, Veränderungen in der Landnutzung und städtische Wärmeinseln verschieben die beobachtete Verteilung im Laufe der Zeit, und Versicherer haben ihre versicherungsmathematischen Tabellen stets entsprechend aktualisiert. Katastrophenmodelle, Rückversicherungsverträge und Katastrophenanleihen übertragen das Tail-Risiko bereits auf globale Kapitalmärkte, die genau zu diesem Zweck geschaffen worden sind. Deiche, Hochwasserschutzanlagen, strengere Bauvorschriften, Forstwirtschaft und bessere Entwässerung – die wenig glamourösen Maßnahmen zur Anpassung – haben seit Generationen die menschlichen und wirtschaftlichen Folgen des Wetters gemindert, weitgehend unabhängig von der Entwicklung der Emissionen. Keines dieser Verfahren muss mit einem Brüsseler Stempel neu etikettiert werden, um weiter zu funktionieren; es ist lediglich erforderlich, dass sich die Versicherungsprämien anpassen dürfen.
Der versicherungsmathematische gesunde Menschenverstand von Warren Buffet
Warren Buffett brachte den gleichen Punkt im Aktionärsbrief von Berkshire Hathaway aus dem Jahr 2015 zum Ausdruck, als er auf einen Antrag von Stimmrechtsvertretern reagierte, in dem Bedenken hinsichtlich der Klimarisiken für die Bilanz des Versicherers geäußert wurden. „Versicherungspolicen werden üblicherweise für ein Jahr abgeschlossen und jährlich neu bewertet, um sich ändernden Risiken Rechnung zu tragen“, schrieb er. „Erhöhte Verlustrisiken schlagen sich umgehend in höheren Prämien nieder.“ Wenn Katastrophenschäden häufiger oder kostspieliger werden, führt dies bei einem gut geführten Versicherer nicht zur Insolvenz, sondern zu einem größeren, profitableren Geschäftsvolumen – vorausgesetzt, die Preise können sich anpassen. Policen mit festen Preisen und einer Laufzeit von mehreren Jahrzehnten wären eine andere Sache; so funktioniert die Schaden- und Unfallversicherung jedoch nicht, weder in Valencia noch in Iowa.
Deshalb funktioniert die Branche weiterhin, auch wenn dieser regelmäßig vorgeworfen wird, beim Klimaschutz zu „versagen“: Sie bewertet das Wetter Jahr für Jahr neu, anstatt so zu tun, als würde sie einen abstrakten planetarischen Prozess namens „Klimawandel“ versichern. Die eigenen „sigma“-Berichte von Swiss Re zeigen, dass die weltweiten versicherten Katastrophenschäden real jährlich um konstante 5–7 % steigen, wobei Rückversicherer nur in seltenen „Spitzenverlustjahren“ eingreifen, in denen die Schäden weit über dem Trend liegen, um den Grossteil der Verluste aufzufangen. Das ist kein Beweis für einen gestörten Markt. Es ist der Beweis dafür, dass ein Markt genau das tut, wofür die versicherungsmathematische Preisgestaltung konzipiert ist.
Die empirischen Argumente dafür, „Klimaschäden“ als neue und außergewöhnliche Kategorie zu behandeln, sind schwächer als die Rhetorik aus Brüssel vermuten lässt. Das Buch „Unsettled“ des Physikers Steven Koonin fasst zusammen, was die Beobachtungsdaten und die Bewertungsberichte des IPCC selbst tatsächlich über Extremereignisse aussagen – im Gegensatz zu den Behauptungen in Pressemitteilungen. Der IPCC stuft die Wahrscheinlichkeit eines langfristigen globalen Anstiegs der Häufigkeit oder Intensität tropischer Wirbelstürme als gering ein. Globale Trends bei Überschwemmungen und Dürren zeigen auf globaler Ebene keine eindeutigen Anzeichen mit hohem Konfidenzgrad. All dies bestreitet nicht, dass Treibhausgase den Planeten erwärmen. Was es jedoch bestreitet ist, dass die Wetterextreme, für die Versicherer Prämien berechnen, dramatisch weniger vorhersehbar geworden sind.
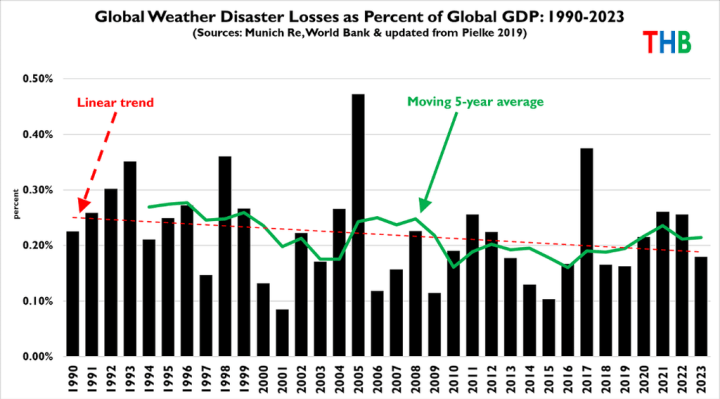
Roger Pielke Jr.s Normalisierungsarbeit zeigt das gleiche Bild aus der Perspektive der Schäden. Nachdem er die Daten der Europäischen Umweltagentur zu Katastrophenschäden für den Zeitraum 1990–2024 um das BIP-Wachstum bereinigt hat, stellt er keinen langfristigen Trend fest: Die direkten wirtschaftlichen Verluste durch Wetter- und Klimaereignisse sind in etwa proportional zum Wirtschaftswachstum der Region gestiegen, nicht schneller als dieses. Weltweit ergab seine frühere Analyse, dass die Katastrophenschäden von knapp unter 0,3 % des weltweiten BIP im Jahr 1990 auf knapp unter 0,2 % im Jahr 2019 gesunken sind. Selbst der Chefökonom von Swiss Re räumt den zugrunde liegenden Zusammenhang ein: „Die wirtschaftliche Entwicklung ist nach wie vor der Haupttreiber“ für den Anstieg der versicherten Schäden über viele Jahrzehnte hinweg. Mehr Gebäude und mehr Vermögen, die in Gefahrenzonen liegen, und nicht ein aus dem Gleichgewicht geratenes Klima, erklären den größten Teil der steigenden Kosten – und ein steigender Anteil dieser Kosten entfällt einfach auf zuvor nicht versichertes Eigentum, das nun versichert ist, was die Summe der versicherten Schäden automatisch in die Höhe treibt, ohne dass sich die zugrunde liegende Gefahr verändert hat.
Die Schutzlücke ist real – aber sie ist weder neu noch ausschließlich klimabedingt
Das bedeutet jedoch nicht, dass die Versicherungslücke in Europa nur eine Erfindung ist. Die Zahlen der EIOPA selbst zeigen, dass zwischen 1980 und 2024 nur etwa ein Viertel der Schäden durch Naturkatastrophen in der gesamten Union versichert war, und die oben genannten Zahlen für Valencia und das Ahrtal sind eher typisch als außergewöhnlich. Die Lücke reflektiert jedoch nationale Unterschiede bei der Versicherungsaufnahme bei der Frage, ob der Versicherungsschutz obligatorisch oder freiwillig ist, sowie bei der politischen Zurückhaltung, risikobasierte Prämien für Überschwemmungsgebiete und brandgefährdete Hanglagen zu erheben – und nicht etwa eine plötzliche klimatische Diskontinuität, die nur Brüssel beheben kann. Die Schaffung eines Versicherungspools auf Brüsseler Ebene darüber hinaus schafft eine neue Interessengruppe, die politisch und finanziell davon profitiert, jede Hochwassersaison oder jeden heißen Sommer als Klimakrise darzustellen, die „europäische Solidarität“ erfordert, anstatt sie als Problem der Preisgestaltung und Landnutzung zu betrachten.
Der Versicherungspool entsteht nicht isoliert. Er folgt auf eine 88 Seiten starke OECD-Studie, die von der Europäischen Kommission finanziert und mitverfasst wurde und der De Nederlandsche Bank Anweisungen gibt, wie sie das „aufsichtsrechtliche Risiko“ bewerten soll, das sich aus den Netto-Null-Verpflichtungen niederländischer Banken ergibt – eine Studie, die der Verfasser dieses Artikels letzten Monat auf diesen Seiten kritisiert hat. Das Muster ist konsistent: Sobald es einer Aufsichtsbehörde gestattet ist, eine gewöhnliche wirtschaftliche oder versicherungsmathematische Frage als „Klimathema“ umzudeuten, setzt sich die gleiche Logik durch, die Corporate Governance in ESG-Scorecards und die Sicherheitenpolitik der Zentralbanken in eine grüne Industriestrategie verwandelt hat. Versicherungsaufsichtsbehörden, die nicht zwischen einer sich langsam verschiebenden Wahrscheinlichkeitsverteilung und einer echten Finanzkrise im Stil von 2008 unterscheiden können, werden die „Klimakrise“ als Vorwand nutzen, um Kapital zu lenken, Mandate auszuweiten und Verluste zu vergesellschaften, welche die Märkte schon jetzt einpreisen.
Das ist eine schleichende Ausweitung des Aufgabenbereichs, getarnt als Vorsicht. Die Klima- und Anpassungspolitik gehört in die Gesetzgebungsorgane, die Kosten, Nutzen und Kompromisse offen abwägen und einer Abstimmung unterziehen können. Versicherungen gehören zu den Versicherern, deren Existenz davon abhängt, ob die diesjährigen Prämien die diesjährigen Verluste plus eine Kapitalrendite decken. Die Verwechslung dieser beiden Bereiche macht Europa nicht widerstandsfähiger gegenüber Wettereinflüssen; sie führt dazu, dass der europäische Versicherungsmarkt weniger auf das Preissignal reagiert, das den Menschen seit zwei Jahrhunderten zeigt, wo sie nicht bauen sollten.
Preise, nicht Politik
Adam Smith stellte fest, dass wir unser Abendessen nicht aus der Großzügigkeit des Metzgers erwarten. Wir sollten auch keine zahlungsfähige Versicherung aus der Großzügigkeit einer europäischen Einrichtung erwarten, die jede Waldbrandsaison oder jeden heißen Sommer als Anklage gegen den Kapitalismus betrachtet. Herkömmliche Versicherungen leisten bereits das, was laut Brüssel angeblich nur ein neues „Klimaprodukt“ leisten könnte. Sie beziffert das Risiko von Überschwemmungen, Sturm und Feuer; sie überträgt das Tail-Risiko durch Rückversicherung und Katastrophenanleihen auf die globalen Kapitalmärkte; und sie sendet ein unmissverständliches Signal – über die Prämie, nicht über die Pressemitteilung –, wo nicht gebaut werden sollte oder wo Gebäude erhöht, Gestrüpp gerodet oder die Entwässerung verbessert werden muss. Dieses Signal durch einen von Brüssel unterstützten Pool zu subventionieren, verringert das Risiko nicht. Es vergesellschaftet die Kosten dafür, es zu ignorieren, und nennt das Ergebnis Solidarität.
Die Stürme werden wiederkommen, so wie sie es schon immer getan haben. Die Frage, der Brüssel immer wieder ausweicht ist, ob Preise, Technik und private Verträge dieses Risiko weiterhin abdecken sollten oder ob Europa eine weitere Ebene offizieller Klima-Theologie braucht, die einem Markt aufgezwungen wird, der zwei Jahrhunderte lang gelernt hat, Regen, Wind und Feuer zu bepreisen.
Die traditionelle Versicherung war nie das Problem. Der Versuch, sie als etwas darzustellen, vor dem uns nur Brüssel retten kann, ist es aber.
This article was first published in the Daily Sceptic https://dailysceptic.org/2026/09/16/brussels-is-building-a-climate-protection-racket-in-the-name-of-climate-insurance/
Dr Tilak K. Doshi is the Daily Sceptic‘s Energy Editor. He is an economist, a member of the CO₂ Coalition and a former (cancelled) contributor to Forbes. Follow him on Substack and X.
Übersetzt von Christian Freuer für das EIKE




Wir freuen uns über Ihren Kommentar, bitten aber folgende Regeln zu beachten:
- Bitte geben Sie Ihren Namen an (Benutzerprofil) - Kommentare "von anonym" werden gelöscht.
- Vermeiden Sie Allgemeinplätze, Beleidigungen oder Fäkal- Sprache, es sei denn, dass sie in einem notwendigen Zitat enthalten oder für die Anmerkung wichtig sind. Vermeiden Sie Schmähreden, andauernde Wiederholungen und jede Form von Mißachtung von Gegnern. Auch lange Präsentationen von Amateur-Theorien bitten wir zu vermeiden.
- Bleiben Sie beim Thema des zu kommentierenden Beitrags. Gehen Sie in Diskussionen mit Bloggern anderer Meinung auf deren Argumente ein und weichen Sie nicht durch Eröffnen laufend neuer Themen aus. Beschränken Sie sich auf eine zumutbare Anzahl von Kommentaren pro Zeit. Versuchte Majorisierung unseres Kommentarblogs, wie z.B. durch extrem häufiges Posten, permanente Wiederholungen etc. (Forentrolle) wird von uns mit Sperren beantwortet.
- Sie können anderer Meinung sein, aber vermeiden Sie persönliche Angriffe.
- Drohungen werden ernst genommen und ggf. an die Strafverfolgungsbehörden weitergegeben.
- Spam und Werbung sind im Kommentarbereich nicht erlaubt.
Diese Richtlinien sind sehr allgemein und können nicht jede mögliche Situation abdecken. Nehmen Sie deshalb bitte nicht an, dass das EIKE Management mit Ihnen übereinstimmt oder sonst Ihre Anmerkungen gutheißt. Wir behalten uns jederzeit das Recht vor, Anmerkungen zu filtern oder zu löschen oder zu bestreiten und dies ganz allein nach unserem Gutdünken. Wenn Sie finden, dass Ihre Anmerkung unpassend gefiltert wurde, schicken Sie uns bitte eine Mail über "Über Uns->Kontakt"„Die Zahlen hinter diesem Vorschlag sind erschreckend: Von den 11 Milliarden Euro Schaden durch die Überschwemmungen in Valencia im Jahr 2024 waren nur 4,5 Milliarden Euro versichert; von den 51 Milliarden Euro Schaden durch die Überschwemmungen im Ahrtal im Jahr 2021 waren nur 13 Milliarden Euro abgedeckt. Naturkatastrophen, so die Regulierungsbehörden, verursachten zwischen 1981 und 2024 in der gesamten EU Schäden in Höhe von mehr als 900 Milliarden Euro – „nur ein Bruchteil“ davon war versichert.“
NATURKATASTROPHEN ? Im Ernst ?
Hier werden inszenierte Klassiker des neuen machtvollen Geoengineerings aufgeführt.
Woran wir das erkennen ?
Ganz einfach.
Im Ahrtal warnten Wetterstationen aus London.
Hilfe für die Opfer, von der AFD organisiert, wurden B E H I N D E R T und als „rääächts“ deklariert. Sie mußten ihre Hilfsaktionen abbrechen ‼️
Nichts klappte damals. Die Menschen waren Opfer, und sie wurden geopfert.
J e t z t macht man den „Coronabären“, den man uns auf den Buckel bindet und in Brüssel wird darüber herzlich gelacht.
Aus der Geschichte wird ein GESCHÄFT ! Eine neue GELDAKQUISE, und Brüssel setzt den gesetzlichen Rahmen 🤮.
Die gleichen Stakeholder halten immer die „richtigen“ Aktien, und vor der nächsten geplanten „Katastrophe“ werden zufällig die Investitionen diesbezüglich steigen….
Ebenso Spanien. Ein zweites „Ahrtal“. Die Menschen blieben ungewarnt, o b w o h l das Unwetter wissentlich im Anzug war, und die Hilfe s t o c k t e.….aber Sanchez erschien frisch gestylt ..🤮..zum Presse-Klimahysterie-Termin.
Die Opfer brüllten ihm nur „Hurensohn“ entgegen, was in Spanien lediglich in Lokalzeitungen zu lesen war.
Fazit : Man kann das Klima global im Brustton der Überzeugung bestimmen, aber keine Katastrophe beherrschen, die, wie ein rosa Elefant, auf allen Satellitenbildern sichtbar ist.
WER SOLL EUCH DAS NOCH GLAUBEN ?
Antwort : …nur Vollidioten…
Im Grunde ist das noch nie ein Problem gewesen. Eigentum von Bund und Ländern ist grundsätzlich nicht versichert, es gilt das Prinzip der Selbstdeckung (Eigenversicherung). Das heißt bei Unfällen, Bränden, Witterungsschäden usw. wird der Schaden aus dem laufenden Haushalt ausgeglichen (der Steuerzahler), soweit das Geld nicht anderweitig verschleudert und verludert wird. Der genannte Anteil der versicherten Schäden umfasst wahrscheinlich nur privates und kommunales Eigentum. Es ist naheliegend, daß SMS-VdL gern Versicherungsunternehmen für Bund und Länder spielen will. Sie plant, daß da eine Menge Geld in der Brüsseler Bürokratie kleben bleibt und daß die Regierenden staatliche Aufgaben an die EU übertragen sollen. Was wiederum dazu führen würde, daß trotz steigender Abgaben Katastrophenschutz (Deiche, Hochwasserschutzsperren u.ä.) vernachlässigt werden. Machtgeilheit, Gier, Heimtücke und Betrug haben einen Namen: EU. Sie haben das selbstverständlich eleganter formuliert.
Wer hat das bloß unter den Gletschern versteckt???
Melting Glacial Ice in Norway Reveals Intact Bronze-Age Arrow “Most of the ice here in Norway will be gone in this century. You can say that we are melting back in time,” said archaeologist Lars Holger Pilø. 2023_09_26 https://hyperallergic.com/846838/melting-glacial-ice-in-norway-reveals-intact-bronzeage-arrow/
Gletscherschmelze legt Römerzeit-Siedlungen frei
2024_09_10 https://www.derstandard.de/story/3000000235733/gletscherschmelze-legtroemerzeit-siedlungen-und-weltkriegsbomber-frei
Eisschmelze in Rocky Mountains gibt 5.900 Jahre alten Wald frei
2025_03_05 https://report24.news/gegen-die-klimaluege-eisschmelze-in-rocky-mountains-gibt-5900-jahre-alten-wald-frei/
Deshalb bin ich bei X und youtube von v.d.Leyen gesperrt worden.
Sie stammt so wie ich aus Hannover und die Schulen haben Ausflüge mit uns zu den Endmuränen gemacht!!
Wer hat das CO2 geklaut, das es so kalt wurde??? Wer hat das CO2 zum Auftauen gemacht???
1.000 Meter Eis über Deutschland In vielen Teilen Norddeutschlands war das Eis damals bis zu 1.000 Metern dick. Zum Höhepunkt der Eiszeit vor etwa 135.000 Jahren reichten die Gletschermassen bis südlich von Berlin, Hannover oder Bremen. 2002_02_19 https://www.scinexx.de/dossierartikel/1-000-meter-eis-ueber-deutschland/
https://de.wikipedia.org/wiki/Endmor%C3%A4ne
Warren Buffet sagte auch: „Es herrscht Klassenkrieg, richtig, aber es ist meine Klasse, die Klasse der Reichen, die Krieg führt, und wir gewinnen“
Und genau an dieser Stelle sind wir. Die Klasse der Reichen ist nimmersatt an unserem Geld interessiert. Sie sind Geld- und Machtmessis. Warum sollte man einen Klassenkrieg nicht mit dem Klima und dem CO2 führen? Damit ist man besser aufgestellt, als mit dem Waldsterben. Schließlich funktioniert eine Klimaänderung nicht von heute auf morgen, also kann ich alles behaupten und es findet sich immer jemand der angebliche Beweise dafür herstellt.
Genau so ist es.
Buffet vertraut auf die Gier und Dummheit der Menschen…..auf unsere schlechten Eigenschaften, die er selbst so wunderbar verkörpert.
Am Hebel der globalen Finanzwelt agierend und mitbestimmend, stoßen sich solche Leute mit Insiderwissen pekuniär gesund und lassen sich anschließend noch als Finanz-Genies feiern…🤮
Die sie umgebende gelddominierte Unterwürfigkeit vermittelt ihnen den subjektiven Eindruck, sie könnten die ganze Welt nach ihren Vorstellungen prägen….…..letztendlich wird er ein kleiner Haufen Staub, wie wir alle…. kann nichts mitnehmen….
Was bleibt ? Die Erinnerung an einen skrupellosen Geldhai ……und wieviel Dreck ihm tatsächlich anhängt, weiß nur Gott, und wird es richten.
Tja, wer Ohren hat zum Hören, der höre. Denn der letzte Satz ist der wichtigste. Gott wird es richten. D.h. Gericht halten. Über alle, die nicht sich durch Jesus Christus haben davor erlösen lassen. NIEMAND kommt davon. Alle sterben und danach kommt das Gericht. Auch alle Großkopferten, die sich jetzt noch auf Macht und Geld abstützen. Nutzt alles nix. Jeder steht im Gericht nackt und bloß da und muss dann wohl die Frage beantworten: „Was hast du in deinem Leben so gemacht? Erzähl mal.“ Ausreden oder Rumgeflunker. Sinnlos. Ist ja sowieso alles bekannt. Aber du mußt es vor allen anderen ausbreiten. Alles! Noch wäre Zeit zur Umkehr. Noch!
Ahrtal war eine Jahrhundertflut. Das Problem war: die Warnung kam viel zu spät. Die Menschen wurden in der Nacht überrascht.
Ein Unwetter zu verhindern ist der falsche Ansatz. Wir müssen lernen damit zu leben. Dazu gehört u. a. die Frühwarnung. Entsprechende Massnahmen wie Hochwasserschutz, Katastrophenpläne usw. Ausbau der Hilfskräfte.
Im September war wieder Warntag. Nichts hatte funktioniert. Selbst wenn rechtzeitig gewarnt wird, man weiß nicht konkret was und wie.
Wir haben nun mal Erdbeben usw. Ein Brand aufgrund eines Kurzschlusses, kann unabhängig vom Klimawandel vorkommen. Alles darauf berufen und die Hände in den Schoß gelegen, das ist zu kurz gedacht.
Bitte nur mit Vor- und Nachnamen kommentieren, danke.
„Alles darauf berufen und die Hände in den Schoß gelegen, das ist zu kurz gedacht.“
Hoffentlich glauben Sie nicht, dass es der Politik um die Gesundheit und Leben der Menschen geht. Es geht um die best mögliche Abzocke. Mit den Ängsten, den christlichen Gefühlen der Menschen möglichst tief in die Tasche greifen und sie zu verarschen.
Sie fordern u.a. den „Ausbau der Hilfskräfte“.
Warum, sind die Bedrohungslagen etwa größer geworden?
Zuvor forderte G. Salk die Abschaffung des Staates in toto. Ob er meint, der Markt müsste die zig Milliarden schweren Entschädigungsleistungen auf „freiwillig“ umstellen, um vorhandene, riesige Lücken zu schließen?
Selbstverständlich fordere ich die Abschaffung des Staates und zwar so schnell wie möglich.
Weil nur durch den Staat:
Der Staat gehört abgeschafft, damit die Menschen wieder in Wohlstand und Freiheit leben können.
Der Staat verteuert alles.
Hm.
Zu Sprit hatte ich bereits eine statista-Grafik angeboten.
Hier mal die Gegenüberstellung von Brot und Butter:
Für 1 kg Mischbrot muss ein durchschnittlicher Arbeitnehmer heute (Stand 2024/2026) rund 11 bis 12 min arbeiten. Obwohl die Preise für Brot durch die Inflation und nominal gestiegene Energie- und Rohstoffkosten in den letzten Jahren spürbar angezogen haben, liegt die nötige Arbeitszeit dank stärker gestiegener Nominallöhne weiterhin deutlich unter dem Wert von damals:
1970: ca. 22 min
Heute: ca. 11–12 min
Butter:
1970: 20 min für ein Stück Butter (250 g)
Heute: Nur noch ca. 4 min.
Offensichtlich verwechseln Sie die Ziffern auf den Münzen mit Kaufkraft.
–
Übrigens kann der Mensch sehr wohl ohne in einen Staat eingebunden Kriege führen. Wieviele sog. Bürgerkriege von Jemen über Afrika bis Mittelamerika fallen Ihnen ein?
–
Verschuldung? Da hatten Sie (und andere hier) ja bereits dafür geworben, der Bürger solle doch direkt mit dem Unternehmer verhandeln, ein individuelles Stückchen Autobahn oder ein KH-Bett anzubieten. Und aus seinem eigenen, nun doppelt so hohen Lohn zu bezahlen. Oder selbst bei der Spasskasse einen Mikrokredit aufzunehmen. Die Zinsen dafür wären wohl höher als die 3,5 % für Bundesanleihen heute.
–
Freiheit? Da haben Sie offensichtlich eine vollkommen andere Sichtweise als ich.
Ihre Definition dafür erinnert mich an sog. Vogelfreiheit. Gut für jene, die sich einen privaten Sicherheitsdienst statt Polizei leisten können. Entsprechendes hatten wir bereits, nennt sich „finsteres Mittelalter“.
Ihre Argumente sind lächerlich.
Für wen arbeitet denn Militär?
Ganz bestimmt nicht für mich oder für Sie. Für den Staat.
Wer will uns denn kriegstüchtig machen?
Die Deutschen wollen den Krieg gegen Russland oder Pistorius bzw. Staat? Ohne Staat gibt es keine Kriege. Die Bürgerkriege in Afrika sind ein andere Phänomen. Die Bürger in Deutschland können sich nicht einmal bewaffnen. Also kommt so ein Zustand für uns nicht infrage.
Woher kommt die Staatsverschuldung Herr Bachmann?
Regierung Merz hat sich um die 1 Billion EU verschuldet. Wer ist Merz? zufällig der Bundeskanzler? Wie hoch ist der Staat verschuldet? Um die 3 Billionen EU. Wer ist dafür verantwortlich? Der Staat nicht der Putin, nicht die Unternehmen wie VW, Helios, Mercedes oder Lidl.
Kein Staat keine Verschuldung. So einfach ist das.
Damit kann es auch keine Inflation geben. Also auch keine Verteuerung. Die Spritpreise, Güter, Lebensmittel bleiben immer günstig. Wenn es keine Steuern gibt, dann steigt die Kaufkraft dagegen enorm. Alles von Brutto ist Netto.
Freiheit: Wenn Sie einen Löwen im Zoo halten und meinen er kann aber frei rumlaufen. Ist deswegen frei. Dann ist das Ihre Vorstellung von Freiheit.
Nur wenn der Staat sich zurück zieht, können die Menschen frei sein.
Milei: „Viva la libertad, carajo!“ (auf Deutsch frei übersetzt: „Es lebe die Freiheit, verdammt noch mal!“
Also, hm, die „Reichsbürger“, der NSU und weitere Rechtsextremisten, Linksextremisten, mafiöse Clans, Bankräuber, verschiedene AfD-Abgeordnete, etc. konnten sich bewaffnen.
Übrigens: Kennen Sie das sog. Darknet? Mein 13-jähriger Sohn hatte mir vor einigen Jahren gezeigt, was da alles über Schusswaffen hinaus meistbietend angeboten wird.
Und Afrika? Was möchten Sie da warum differenzieren?
Staatsverschuldung?
In der Tat kritisch, eine nach 2009 weitere weltweite Krise ist dadurch eine reale Bedrohungslage. Argentinien war gelegentlich bankrott, musste auch private Gläubiger mittels Schuldenschnitt mit Brosamen abspeisen. USA? 40 Billionen $, pro Nase gerechnet das Vierfache des abzuschaffenden deutschen Staates.
Ihr geliebtes Milei-Argentinien hatte 2025 eine Staatsverschuldung von 80,5 % in Bezug zum BIP, Deutschland 63,5 %.
Von deutlich mehr als 100 %. Argentinien geht nach unten und Deutschland nach oben.
Korrekt. Daher ist Obacht angesagt.
Doch wer den Staat als Ganzes abschaffen will, lechzt nach Anarchie. Widersprechen Sie?
In der Hängemattelebende sind eben gerne vollversorgte Gefangene des Staates, bzw. der „Elite“, je mehr davon, desto leichter geht das für den absahnenden Staatsparasitär.
Was es braucht, ist ein schlanker Staat, der den eigentumsrechtlichen Rahmen schützt, die Grenzen schützt, unternehmerische Freiheit ermöglicht sowie gesellschaftlich Solidarität auf der Basis von fordern und fördern bietet.
In Deutschland gibt offenbar wählende Mehrheit gern individuelle Freiheit für vorgetäuschte staatliche Sicherheit, tragisch, oder?
Herr Salk, ich schätze Ihre politische Weitsicht sehr hoch ein.
Allerdings ist Ihr grundsätzliche Gedanke hier wohl nicht ganz richtig. Seitdem der Mensch den Urwald verlassen hat lebt er in einem Staat, auch wenn er z.B. bei den Inkas anders hieß. Die komplexe Arbeitsteilung erfordert wohl so ein Organisationssystem. Ähnlich wie die Verwaltung einer Firma, die eigentlich keine Werte schafft, aber je effektiver die Verwaltung, desto besser die Firma.
Es gibt einen gewissen Richtwert, dass Verwaltung und Organisation nicht viel mehr als 30% der Ressourcen binden sollte. Heute sind es eher 80%, dazu zähle ich alle NGOs und Institutionen wie PIK, die vom Staat leben und nichts bringen. Mit Schmarotzer kommt man auf 80%. Das ist das Problem, nicht der Staat an sich.
„Allerdings ist Ihr grundsätzliche Gedanke hier wohl nicht ganz richtig.“
Kein Problem. Meine Frau ist auch Ihrer Meinung.
Man muss ja nicht unbedingt Jemandem uneingeschränkt folgen.
Ich habe ja nichts gegen eine Organisation. Recht, Gesetze an die sich die Menschen halten sollten.
Der Staat, den wir aktuell kennen, hat aber wohl eine andere Funktion als das, was Sie beschreiben insbesondere seitdem es globale Institutionen gibt um die sich der Staat eher kümmert.
Unsere Regierung ist z.B. mit Trump, Ukraine und der EU beschäftigt.
Ich denke die Menschen können sich auch ohne Staat sehr gut sogar besser organisieren.
Ich kann da nur dieses Interview mit Prof. Bagnus empfehlen.
Er erklärt es wirrklich gut.
https://youtu.be/JNSJT4A99OU
Am Ende des Interviews sagt er:
-„Der Staat ist ungerecht und ineffizient. Ich habe kein wirtschaftliches Argument oder keine moralische Rechtfertigung für den Staat gefunden.
-Vielleicht haben Sie nicht überall nachgeschaut.
-Nein überall.
Sie gönnen sich ein lächerlich primitives Denken, das scheint schon pathologisch veranlagt. 😀
Außer ad hominem noch was Inhaltliches?
Beitrag zurückgenommen.
Insgesamt ein humoristischer Exkurs in Ihre ganz persönliche Planwirtschafts-Romantik!
Chapeau, so viel ökonomische Geisterfahrt in so wenige Zeilen zu packen, ist eine echte Kunst.
Dass Brot und Butter heute billiger sind als 1970, verdanken wir also dem Staat?
Natürlich! Weil das Bundeswirtschaftsministerium vermutlich morgens die Traktoren der Bauern betankt und die Backöfen der Unternehmer erfindet. Dass private Unternehmer unter brutalem Wettbewerbsdruck die Produktion optimiert haben, während der Staat jeden dieser Schritte mit Steuern, Quoten und Lieferkettenschikanen verteuert hat – geschenkt! In Ihrer Welt melken die Beamten die Kühe.
Und Ihr Geniestreich zur Verschuldung.
Sie vergleichen ernsthaft die Einnahmerendite einer Bundesanleihe mit dem Kreditzins für Lieschen Müller bei der Sparkasse?
Großartig! Der Staat pumpt sich also billig Geld (weil er im Zweifel uns alle als Geiseln für die Rückzahlung nimmt) und verpulvert es dann in dreimal so teuren, jahrzehntelang verspäteten Staats-Autobahnen.
Aber klar, das ist „günstiger“, als wenn die Privatwirtschaft effizient baut und der Bürger nur das bezahlt, was er auch nutzt.
Das nennt man wohl die „Milchmädchen-Rechnung des Jahres“.
Zum Schluss noch das „finstere Mittelalter“.
Ihr historisches Gruselkabinett hinkt an beiden Beinen.
Das Mittelalter war geprägt von absolutistischen Fürsten, Leibeigenschaft und willkürlicher Raubritter-Abschöpfung – kurzum: Es war die Urform des allmächtigen, parasitären Staates, den Sie hier so vehement verteidigen.
Sie haben recht: Man will keine „Vogelfreiheit“. Mündiger Bürger will einfach nur nicht länger von staatlichen Raubrittern im Namen einer „Scheingerechtigkeit“ bevormundet werden, während man ihm erzählt, die Fesseln seien zu meinem eigenen Schutz da, oder?
Haben Sie als Max Mustermann schonmal eine 15-jährige Hypothek aufgenommen? Im Vergleich zu Staatsanleihen: Wie verhielt sich dazu Ihr individueller Zinssatz?
Sie verstehen es von Grund her nicht.
Man lebt nicht nur vom Brot allein.
Machen Sie mal die Rechnung beim KFZ- TÜV plus Abgasuntersuchung.
glatt 100% mehr seit 1991.
Hier wirkt stark die Gesetzespflicht durch den Staat mit, während bei Brot und Butter die Produktivität (u.a. privater Unternehmer) preisdämpfend wirkt.
Seit 1991 haben wir eine Inflation von ca.83% erlebt, aber:
Müllabfuhr 150-170%
Abwasser 130-150%
Verwaltungsgebühren 100-120%
usw.
Die These, der Staat ist der Preistreiber, ist legitim und kann untermauert werden.
Was Sie zur Verschuldung schreiben, scheint nur noch wirr.
Und die Sache mit der Freiheit begreifen Sie nie. Folgendes soll ein US- Präsident (Franklin?) gesagt haben: „Wer die Freiheit aufgibt, um Sicherheit zu gewinnen, wird am Ende beides verlieren“
Naja, die Amerikaner… „Land of the free, home of the brave!“ 😉 geht aber nur ohne Leute wie Sie, tut mir echt leid.
103 % seit 1991.
Is aber egal, verbreite halt irgendwas. Man applaudiert dir hier ja brav zu. Fakten sind überbewertet, wer welche nennt, wird hier verlacht.
Hilf dem Salk, seine Anarchie für Germany „aufzubauen“. Der Dicke braucht noch seinen Stan.
Auf dem Blog der in Deutschland führenden Denkfabrik…
Sind Sie nicht in der lage, mal die KI zu fragen?
Sie schmeissen kontextlos eine Zahl hin und nennen es *Fakt*.
Junge, Junge… das ist fast amüsant.
Deutschland braucht ja viele Anarchisten, damit man den Weg von Argentinien unter Milei folgen kann.
Argentinien zieht nun konsequent die Reformen durch und hat bereits große Erfolge zu verzeichnen.
Die Menschen haben die Freiheit gewählt und bewegen sich unaufhaltsam dem Wohlstand, Freiheit und Frieden zu.
Der Staat wird immer kleiner und bedeutungsloser.
Da müssen wir auch hin.
Das Handelsblatt berichtet heute, 25. September 2026 zu Argentinien:
„Das Schuldenproblem der Argentinier nährt den Zorn auf MileiViele Argentinier verschulden sich, um ihren Lebensunterhalt bestreiten zu können. Doch immer mehr haben Schwierigkeiten, die Kredite zurückzuzahlen.“
https://www.handelsblatt.com/politik/international/argentinien-das-schuldenproblem-der-argentinier-naehrt-den-zorn-auf-milei/100256259.html
Argentiniens Schuldenproblematik ist doch wesentlich älter als Mileis Regierung. Wenn man so einen geerbten wirtschaftlichen Saustall ausmisten tut, dann ist das eine Drecksarbeit. Für alle kein Zuckerschlecken, das hatte und konnte Niemand erwarten, oder?
Kann man sich aber genau ansehen und lernen, denn das wird hierzulande zwangsläufig auch folgen und dann werden sich die Wokisten aber bitter beklagen wenn die Sahnehäubchen wegfallen.
ja und
Haben Sie denn alles gelesen?
„Dabei sei die Zahl der Verschuldeten allein zunächst noch kein Problem, sagt der Ökonom Hans-Dieter Holtzmann, der die Friedrich-Naumann-Stiftung in Buenos Aires leitet. Im Gegenteil: Die Verschuldung sei sogar ein Zeichen wirtschaftlicher Normalisierung nach Jahren des – selbst für argentinische Verhältnisse – wirtschaftlichen Ausnahmezustands.
„Die Hyperinflation unter der peronistischen Vorgängerregierung hatte den Kreditmarkt in Argentinien praktisch zum Erliegen gebracht“, erläutert Holtzmann. Die Banken hätten kaum noch Kredite an Privatpersonen und Unternehmen vergeben und so die wirtschaftliche Belebung behindert.“
Milei hat die Subventionen gestrichen. Das waren Zombie-Unternehmen, die unproduktiv gearbeitet haben. Sie haben nur mit diesen Subventionen überleben können. Die müssen erst einmal weg, damit produktive Unternehmen wieder entstehen können, die selbst ohne Hilfen vom Staat bestehen können.
Jede Zivilisation benötigt ein Ordnungsprinzip. Beim Stamm war es eben der Häuptling mit dem Ältestenrat. Frühe Imperien hatten einen König, der seine Beamten hatte, die den Staat organisatorisch festigten. Ohne ordnende Kraft gibt es nur Anarchie. Ein Staat/Imperium ist viel zu groß, als dass es ein Häuptling und ein Ältestenrat überblicken könnten. Dass heutzutage die Politiker gegen ihr Land arbeiten, ist eine andere Sache. Diesen Fakt gab es in der Geschichte der Menschheit auch schon immer. Es ist der Fakt, dass ein Imperium, wenn es seinen Höhepunkt überschritten hat, untergeht und die Verhältnissen in diesem Staat/Königreich/Imperium von Dekadenz geprägt sind. Diese Situation haben wir heute. Sie sollten beachten, dass der Mensch aus einem Hordentier hervorgegangen ist. Er ist darauf geeicht, dass es einen Anführer gab, damit Verhältnisse herrschten, die der Horde das Überleben ermöglichte. Was Sie meinen, sind Stadtstaaten, die in der Geschichte nicht überlebt haben. Aber auch in Stadtstaaten gibt es einen Anführer und Verwaltungsdiener, die die Stadt am Laufen halten müssen.
„Jede Zivilisation benötigt ein Ordnungsprinzip.“
Das ist das Recht und die Gesetze aber nicht der Staat.
Wenn der Staat sich an das Recht und Gesetz nicht hält, wie kann man dann erwarten, dass der Staat das Recht und Gesetz schützt?
Den Bock zum Gärtner machen.
Die Deutschen sind damit bekannt, dass sie sich an Recht und Gesetz halten. Das passiert bereits von selbst. Bedeutet wir sind schon zivilisiert und brauchen keine Peitsche. Der Staat dagegen ist korrupt.
Sind Sie gerade dem Kindergarten entsprungen? Die Risiken des Lebens sind im wesentlichen Sache jedes einzelnen, der Staat setzt nur die Rahmenbedingungen im Sinne des Gleichheitsgrundsatzes. Wer sich also eine Hütte am Flüsschen gönnen mag, der muss auch das Risiko selbst tragen und sei es durch eine erhöhte Risikoprämie an den Versicherer. War so, ist so und muss auch zukünftig so bleiben, weil ansonsten individuelle Vorteilsnahme vergesellschaftet würde und die Mehrheit die selbstgewählten Lasten einiger Weniger tragen müsste.
Das grundlegende Problem im Ahrtal und auch anderen Orten ist, daß die Menschen ihre Häuser dort hingebaut haben, wo die Vorväter wohlweislich NICHT hingebaut haben. Wir haben eigentlich ausreichend Wissen über die Geländetopographie und können per Computersimulation ziemlich gut aufzeigen wo im Ernstfall das Wasser langlaufen wird. Aber nein, doch nicht in der BRD. Da haben wir nur ausreichend Behörden und Beamte, die im Ernstfall natürlich nicht zuständig waren oder sowieso alles richtige gemacht haben oder im Urlaub oder Tennis spielen waren.
Ahrtal, Valencia, Nepal et al. zeigen mehr, man sollte auch im 21. Jahrhundert weder im Bach noch zu nahe am Bach siedeln. Wer es dennoch wiederholt tut sollte von der gesellschaftlichen Solidarität ausgeschlossen werden. Staatliche Hilfe beim 1. Mal ja – zur Umsiedlung, beim 2. Mal – Null, oder?
Das man im Fluss baut, wird gern gemacht. Die Oder hat man in ein neues Flussbett gezwängt und in ihre Flutflächen Häuser gebaut. Dann hat man sich öfter gewundert. Im Ahrtal wurden ( wie es berichtet wurde) Rückhaltesperren beseitigt, um die Fische nicht zu behindern. An der Elbe baut man auch im Hochwasserpegel. So ist der Mensch eben.
Dass im Ahrtal die Leute ihre Häuser am selben Platz wieder aufbauen, ist in der Tat absurd.
Dazu kommt, dass man auf Überschwemmungsland siedelte.
Kettensäge von Milei.
Die können ihre Klima-Geschäftsmodelle in ihren A. stecken und nach hause gehen.
Alle Bürokraten kündigen.
Kein Mensch braucht diesen Schwachsinn.
Alternativ:
Wir zahlen keine Steuern mehr.
Dann können sie Ihre Klima-Geschäftsmodelle aus eigener Tasche zahlen.
Wenn sie selbst zahlen müssten, dann gäbe es sie auch nicht.
Es geht ja schließlich um die Abzocke.
Da haben sich die nationalen Parteienkartelle, mit der EU einen bürokratischen Leviatan geschaffen, den sie auch selbst nicht mehr bändigen können.
Dennoch stützen sich hier UNSERdemokratie und die NICHTMEHRdemokratie der EU gegenseitig.
Ein Richtungswechsel im Inneren bedeutet:
den Ökosozialismus beenden, nützliche Migration betreiben, KKWs und Kohlekraftwerke zulassen und bauen lassen, den bürokratischen Staat schleifen, Rückzug aus der Parteinahme im Ukrainekrieg, soziale Hängematten leeren, Leistung fordern und fördern, Unternehmertum fördern, staatliche Industrie- und Energiepolitik beenden, zurück zur sozialen Markwirtschaft, Schuldenaufnahme nur für modernisierende Investitionen, UNSEREdemokratie beenden, Unternehmertum fordern und fördern, mehr Freiheit wagen, etc.
Dies bedeutet nach Außen: eine komplette EU-Reform oder Austritt, oder?
Wer hat das Geschäftsmodell CO2-Klimaerhitzungslüge medienwirksam in die Welt gesetzt?
Wer hat den deutschen Begriff Treibhausgas erfunden?
Wer hat das Geschäft mit dem Klima erfunden?
Wer hat das für die Erde lebensnotwendige Gas CO2 zu einem Giftstoff erklärt?
Wer hat sich die Klimarettungsmaßnahmen ausgedacht, für die wir der Klimakirche blechen müssen?
Und wer denkt sich ständig neue Klimarettungsmaßnahmen aus?
Es sind doch nur diejenigen, die an diesem Geschäftsmodell Klimarettung verdienen und sich weitere Maßnahmen überlegen, um uns weiter auszuplündern. Noch schlimer, diese Klimamafia hat in den letzten Jahrzehnten eine erfolgreiche Klimastasi geschaffen, bei uns das PIK Potsdam, mit der Aufgabe aufkeimenden Widerstand sofort auszutreten. In Deutschland geschieht dies nie direkt, Deutschland ist ein Volk von Mitläufern, Menschen mit vorauseilendem Gehorsam, von freiwilligen Klima-Infanteriesoldaten, die auch bei EIKE in den Kommentaren mit Pseudonamen unterwegs sind.
Wie lange lassen wir uns das noch bieten?
Die EU ermächtigt sich über die Bewirtschaftung des totalen Ökosozialismus.
Dabei zerstört sie Geschäftsmodelle, Unternehmen, ganze Industrien, Banken, Versicherungswirtschaft, die Landwirtschaft, die Meinungsfreiheit, insgesamt Wohlstand sowie Frieden, Freiheit und Demokratie, oder?
Ja natürlich. Aber Sie sehen ja was bei der Wahl in Berlin herauskommen ist. Wie soll sich da grundlegend etwas ändern. Und wenn die AfD stärkste Kraft wird, gibt es den Verbund der Genossen der „Nationalen Front “ so dass sich ja nichts ändert. Und die Kriegstreiber wollen in den Krieg mit Russland stolpern.
Das ist aber kein Versehen, das ist ganz bewußtes Handeln. Und im Übrigen bin ich sowieso dafür, daß Deutschland die EU verläßt. Je früher desto besser.